Domain immobilienpräsentationen.de kaufen?
Wir ziehen mit dem Projekt
immobilienpräsentationen.de um.
Sind Sie am Kauf der Domain
immobilienpräsentationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienpräsentationen.de kaufen?
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
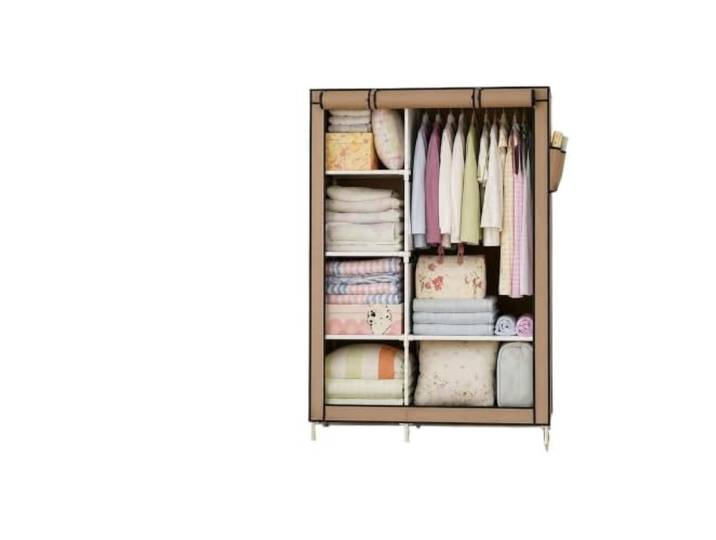
Tragbarer Kleiderschrank Kleiderorganizer for Mietwohnungen Robuster Kleiderschrank aus Stoff mit großem Fassungsvermögen und Seitentaschen, einfach zu montierender Vliesstoff(Brown)Tragbarer Kleiderschrank Kleiderorganizer for Mietwohnungen Robuster Kleiderschrank aus Stoff mit großem Fassungsvermögen und Seitentaschen, einfach zu montierender Vliesstoff(Brown). Leichtes Design: Dieser tragbare Kleiderschrank ist aus strapazierfähigem Stoff gefertigt und sorgt dafür, dass er leicht und leicht zu bewegen ist und somit eine ideale Lösung for die Organisation Ihrer Garderobenaufbewahrung in jedem Raum darstellt Maximierter Stauraum: Dieser auf Platzoptimierung ausgelegte Aufbewahrungsschrank verfügt über mehrere Fächer, in denen Sie Kleidung, Schuhe und Accessoires ordentlich verstauen können, und bietet so ein effizientes System for Ihr Schlafzimmer Vielseitige Verwendung: Diese tragbaren Kleiderschränke for den Schlafzimmergebrauch eignen sich perfekt for verschiedene Umgebungen und eignen sich for Wohnungen, Schlafsäle oder saisonale Aufbewahrungsmöglichkeiten, sodass sie sich leicht an Ihre sich ändernden Bedürfnisse und Wohnsituationen anpassen lassen Einfache Montage: Mit einem einfachen Aufbauvorgang lässt sich dieser Stoffschrank schnell und ohne Werkzeug zusammenbauen, sodass Sie im Handumdrehen in den Genuss einer funktionalen und platzsparenden Garderobe kommen Stilvolle Organisation: Das schlanke Design dieses Kleiderschranks verleiht Ihrer Schlafzimmereinrichtung einen modernen Touch und sorgt gleichzeitig for Ordnung in Ihrer Kleidung, sodass Ihr Wohnraum aufgeräumt und optisch ansprechend bleibt Farbe:Braun88,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
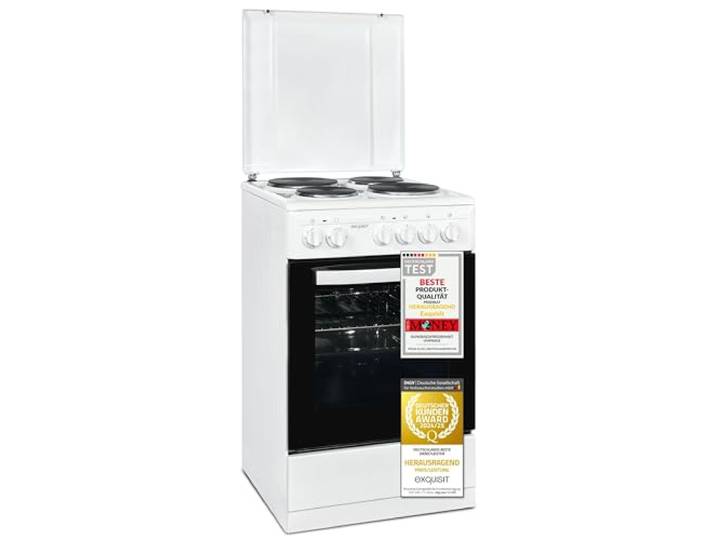
Exquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & MietwohnungenExquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & Mietwohnungen. Kompakte Maße, großer Nutzen: Mit 49,8 cm Breite passt dieser freistehende Elektroherd in enge Küchenzeilen – perfekt für Mietwohnungen, WGs und Ferienwohnungen\nVier Kochstellen & vielseitiger Backofen: Das Kochfeld mit vier Platten und 48 l Garraum bietet drei Backprogramme und Temperaturen von 50 bis 240 °C\nEnergieklasse A – dauerhaft sparsam: Mit nur 0,71 kWh pro Zyklus arbeitet dieser Herd mit Backofen effizient und hilft, Stromkosten im Alltag niedrig zu halten\nSofort startklar & vollständig ausgestattet: Grillrost und Backblech sind inklusive – die Drehknopfbedienung braucht keine Einlernphase und funktioniert intuitiv\nStabiler Stand & zeitloses Design: Vier höhenverstellbare Füße garantieren sicheren Stand; das schlichte Weiß passt in jede Küche und jede Einrichtung Farbe:Weiß289,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.