Domain immobilienpräsentationen.de kaufen?
Wir ziehen mit dem Projekt
immobilienpräsentationen.de um.
Sind Sie am Kauf der Domain
immobilienpräsentationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienpräsentationen.de kaufen?
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **

Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Welche Bestände in der Kommunalverwaltung eignen sich für eine Buchinventur?
Welche Bestände in der Kommunalverwaltung eignen sich für eine Buchinventur? In der Kommunalverwaltung eignen sich vor allem die Bestände, die regelmäßig genutzt und aktualisiert werden, wie beispielsweise die Bücher in der Bibliothek, die Akten in den Ämtern oder die Inventarliste für Büromaterial. Auch die Finanz- und Haushaltsunterlagen sowie die Verträge und Verwaltungsdokumente sollten regelmäßig überprüft werden. Eine Buchinventur bietet die Möglichkeit, den Überblick über die vorhandenen Bestände zu behalten und mögliche Unstimmigkeiten oder Verluste frühzeitig zu erkennen. **
Top-Angebote
Produkte zum Begriff Bestände:
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
Ähnliche Suchbegriffe für Bestände
-
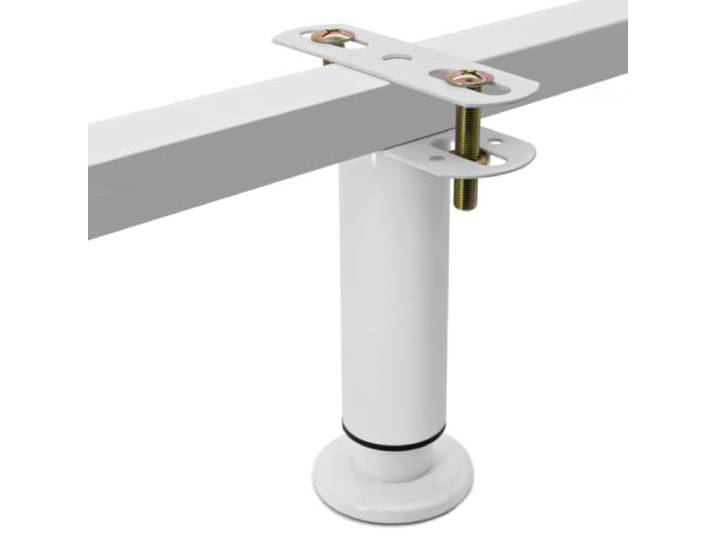
RENLXFI Verstellbare Mittelstützfüße Für Bettrahmen, Weiß Stützblöcke Für Betten In Studentenwohnheimen Oder Mietwohnungen – Zur Verstärkung Instabiler BettgestelleRENLXFI Verstellbare Mittelstützfüße Für Bettrahmen, Weiß Stützblöcke Für Betten In Studentenwohnheimen Oder Mietwohnungen – Zur Verstärkung Instabiler Bettgestelle. Verstärkte Bettstütze: Hilft, schwache Bereiche in der Mitte zu stabilisieren und bietet zusätzlichen Halt für Bettrahmen, die zum Durchhängen neigen. Geeignet zur Verstärkung von Holzlattenrosten, Plattformbetten und älteren Bettrahmen. Nicht als Ersatz für stark beschädigte oder gebrochene tragende Bauteile gedacht. Anpassbar an verschiedene Höhen: Drehen Sie den verstellbaren Fuß, um die Stützhöhe optimal an Ihren Bettrahmen anzupassen. Ziehen Sie nach der Einstellung den Befestigungsring fest, um Bewegungen zu minimieren. Die Höhenverstellung gleicht keine falsch dimensionierten oder strukturell instabilen Bettrahmen aus. Flexible Montage für kompatible Rahmen: Unterstützt die Befestigung mittels Schrauben, Bolzen (mit Zusatzplatte) oder Nägeln an kompatiblen Bettrahmen oder Holzlatten. Bolzenmontage für vorgebohrte Rahmen, Klemmmontage mit Zusatzplatte für Rahmen ohne Bohrungen sowie Nagelmontage für kompatible Holzrahmen. Ziehen Sie nach der Montage den Befestigungsring fest, um Bewegungen zu minimieren. Robuste Stahlstütze: Gefertigt aus kaltgewalztem Stahl mit Einbrennlackierung für Langlebigkeit und Rostbeständigkeit. Jedes Stützbein ist für eine Belastung von bis zu 125 kg ausgelegt. Die tatsächliche Gesamtbelastbarkeit des Bettes hängt von der Anzahl der Stützen und der Konstruktion des Bettrahmens ab. Zusätzliche Stabilität und Bodenschutz durch Gummiauflage: Der 5 cm breite Fuß verteilt die auf eine größere Fläche, während die Gummiauflage Bewegungen und Geräusche bei normaler Nutzung reduziert. Geeignet für kompatible Bodenbeläge. Farbe:Set Of 10151,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
-
Welche Bestände in der Kommunalverwaltung eignen sich für eine Buchinventur?
Welche Bestände in der Kommunalverwaltung eignen sich für eine Buchinventur? In der Kommunalverwaltung eignen sich vor allem die Bestände, die regelmäßig genutzt und aktualisiert werden, wie beispielsweise die Bücher in der Bibliothek, die Akten in den Ämtern oder die Inventarliste für Büromaterial. Auch die Finanz- und Haushaltsunterlagen sowie die Verträge und Verwaltungsdokumente sollten regelmäßig überprüft werden. Eine Buchinventur bietet die Möglichkeit, den Überblick über die vorhandenen Bestände zu behalten und mögliche Unstimmigkeiten oder Verluste frühzeitig zu erkennen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.